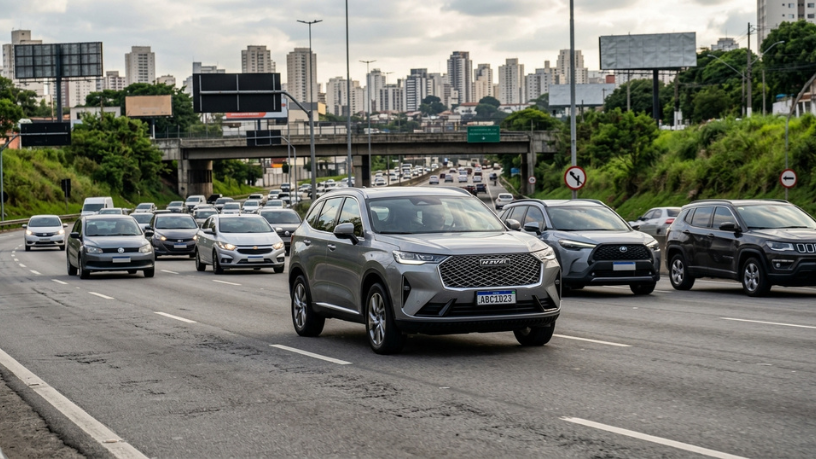

A escolha de um carro poderá exigir mais atenção às características técnicas do veículo a partir de fevereiro de 2027. Com a inclusão dos automóveis no Imposto Seletivo, itens como eficiência energética, potência, fonte de energia e tecnologias de assistência à condução passarão a influenciar a carga tributária aplicada a diferentes modelos.
A mudança foi estabelecida pela Medida Provisória nº 1.399/2026, publicada pelo governo federal em 4 de novembro de 2026. O texto incluiu os veículos automotores entre os produtos sujeitos ao tributo conhecido como “Imposto do Pecado”. A previsão inicial é de que as alíquotas temporárias sejam aplicadas até dezembro de 2027.
Segundo a Agência Brasil, a regra cria uma alíquota-base de 6,3% para automóveis de passeio. Esse percentual não será necessariamente igual para todos os veículos, porque o cálculo deverá ser ajustado conforme o perfil técnico, energético e ambiental de cada modelo.
Características do carro passam a influenciar o imposto
A proposta considera critérios como a fonte de energia utilizada, o nível de eficiência energética, a potência e o desempenho estrutural do veículo. Também entram na avaliação as tecnologias de assistência à condução e a capacidade de reciclagem dos materiais empregados na fabricação.
Na prática, a classificação tributária deixará de olhar apenas para o tipo geral do veículo. Modelos com diferentes soluções de motorização, níveis de consumo e equipamentos poderão receber tratamentos distintos. O cálculo final também deverá considerar um fator de conversão de 1,21, indicado na medida provisória para definir a aplicação da cobrança.
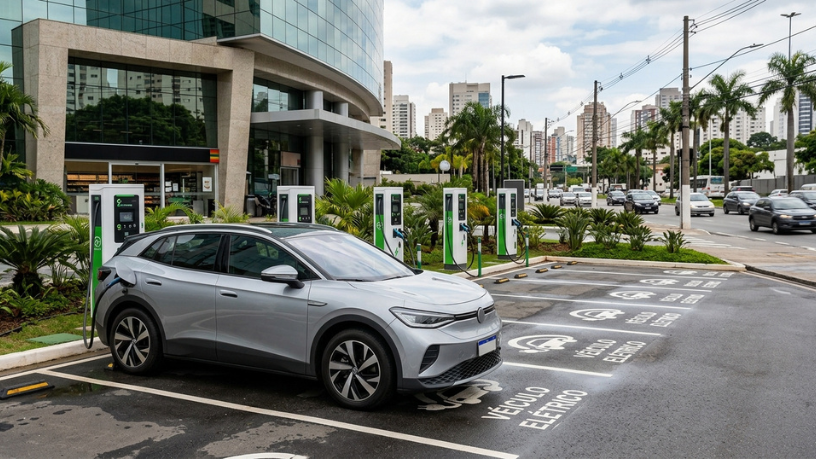
Esse desenho coloca carros a combustão, híbridos e elétricos dentro de uma mesma estrutura de avaliação, mas com possibilidade de ajustes conforme suas características. A fonte de energia será um dos elementos analisados, ao lado da eficiência e de outros critérios técnicos. A regra, portanto, relaciona diretamente a tributação às escolhas tecnológicas da indústria automotiva.
Quais veículos podem ter tratamento diferente
A medida prevê tratamento diferenciado para veículos classificados como mais sustentáveis. A definição considera os critérios técnicos e ambientais estabelecidos para o cálculo, o que pode alterar o peso do imposto entre modelos de categorias semelhantes.
Também há previsão de alíquota zero em situações específicas. Entre elas estão automóveis destinados a pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas. A regra ainda contempla caminhões com peso bruto total igual ou superior a 3.500 quilos, mas exclui as picapes desse benefício.

Essa distinção é relevante porque comerciais leves e veículos de uso profissional não terão necessariamente o mesmo tratamento. Enquanto determinados caminhões aparecem entre as categorias beneficiadas, as picapes ficam fora da regra de alíquota zero. A aplicação dependerá do enquadramento do veículo e da finalidade prevista na legislação.
Impacto para consumidores e fabricantes
Para quem pretende comprar um carro, a mudança poderá interferir na formação do preço final e na comparação entre versões. Além do valor de tabela e dos equipamentos, a tributação poderá variar conforme potência, eficiência, motorização e recursos de segurança ou assistência ao motorista.
Carros populares, SUVs, híbridos, elétricos e picapes poderão ser afetados de maneira diferente porque pertencem a perfis técnicos distintos. A medida não estabelece uma cobrança uniforme para todos os veículos de passeio. Em vez disso, cria uma estrutura que combina uma alíquota-base com fatores ligados ao desempenho ambiental e às especificações do automóvel.
Para fabricantes e importadores, os critérios também podem influenciar decisões de engenharia, configuração de versões e posicionamento de produtos. A relação entre eficiência energética, tecnologia de propulsão e carga tributária tende a ganhar espaço na estratégia comercial do setor, especialmente durante a transição para veículos híbridos e elétricos.
O tema integra o acompanhamento institucional do mercado automotivo, que inclui a Carta da Anfavea, publicação da entidade que representa as fabricantes instaladas no Brasil. A discussão tributária se soma aos debates sobre competitividade, renovação da frota e transformação tecnológica da indústria.
Quando começa a cobrança
A cobrança do Imposto Seletivo sobre veículos está prevista para começar em fevereiro de 2027, com alíquotas temporárias válidas até dezembro do mesmo ano. Janeiro de 2028 aparece como marco para a entrada em vigor do modelo permanente, cujas alíquotas definitivas ainda dependem de regulamentação e da tramitação da medida no Congresso Nacional.
O cronograma cria uma fase de transição entre a estrutura tributária vigente e o novo modelo. Nesse período, consumidores, fabricantes e importadores precisarão considerar não apenas o preço do veículo, mas também os critérios usados para determinar sua classificação fiscal. A forma como cada regra será regulamentada será decisiva para definir o impacto sobre os diferentes segmentos do mercado.